STF garante créditos de ICMS em operações interestaduais com combustíveis
Decisão em repercussão geral afasta o estorno de créditos gerados em operações internas anteriores à venda de combustíveis derivados de petróleo para outros Estados.
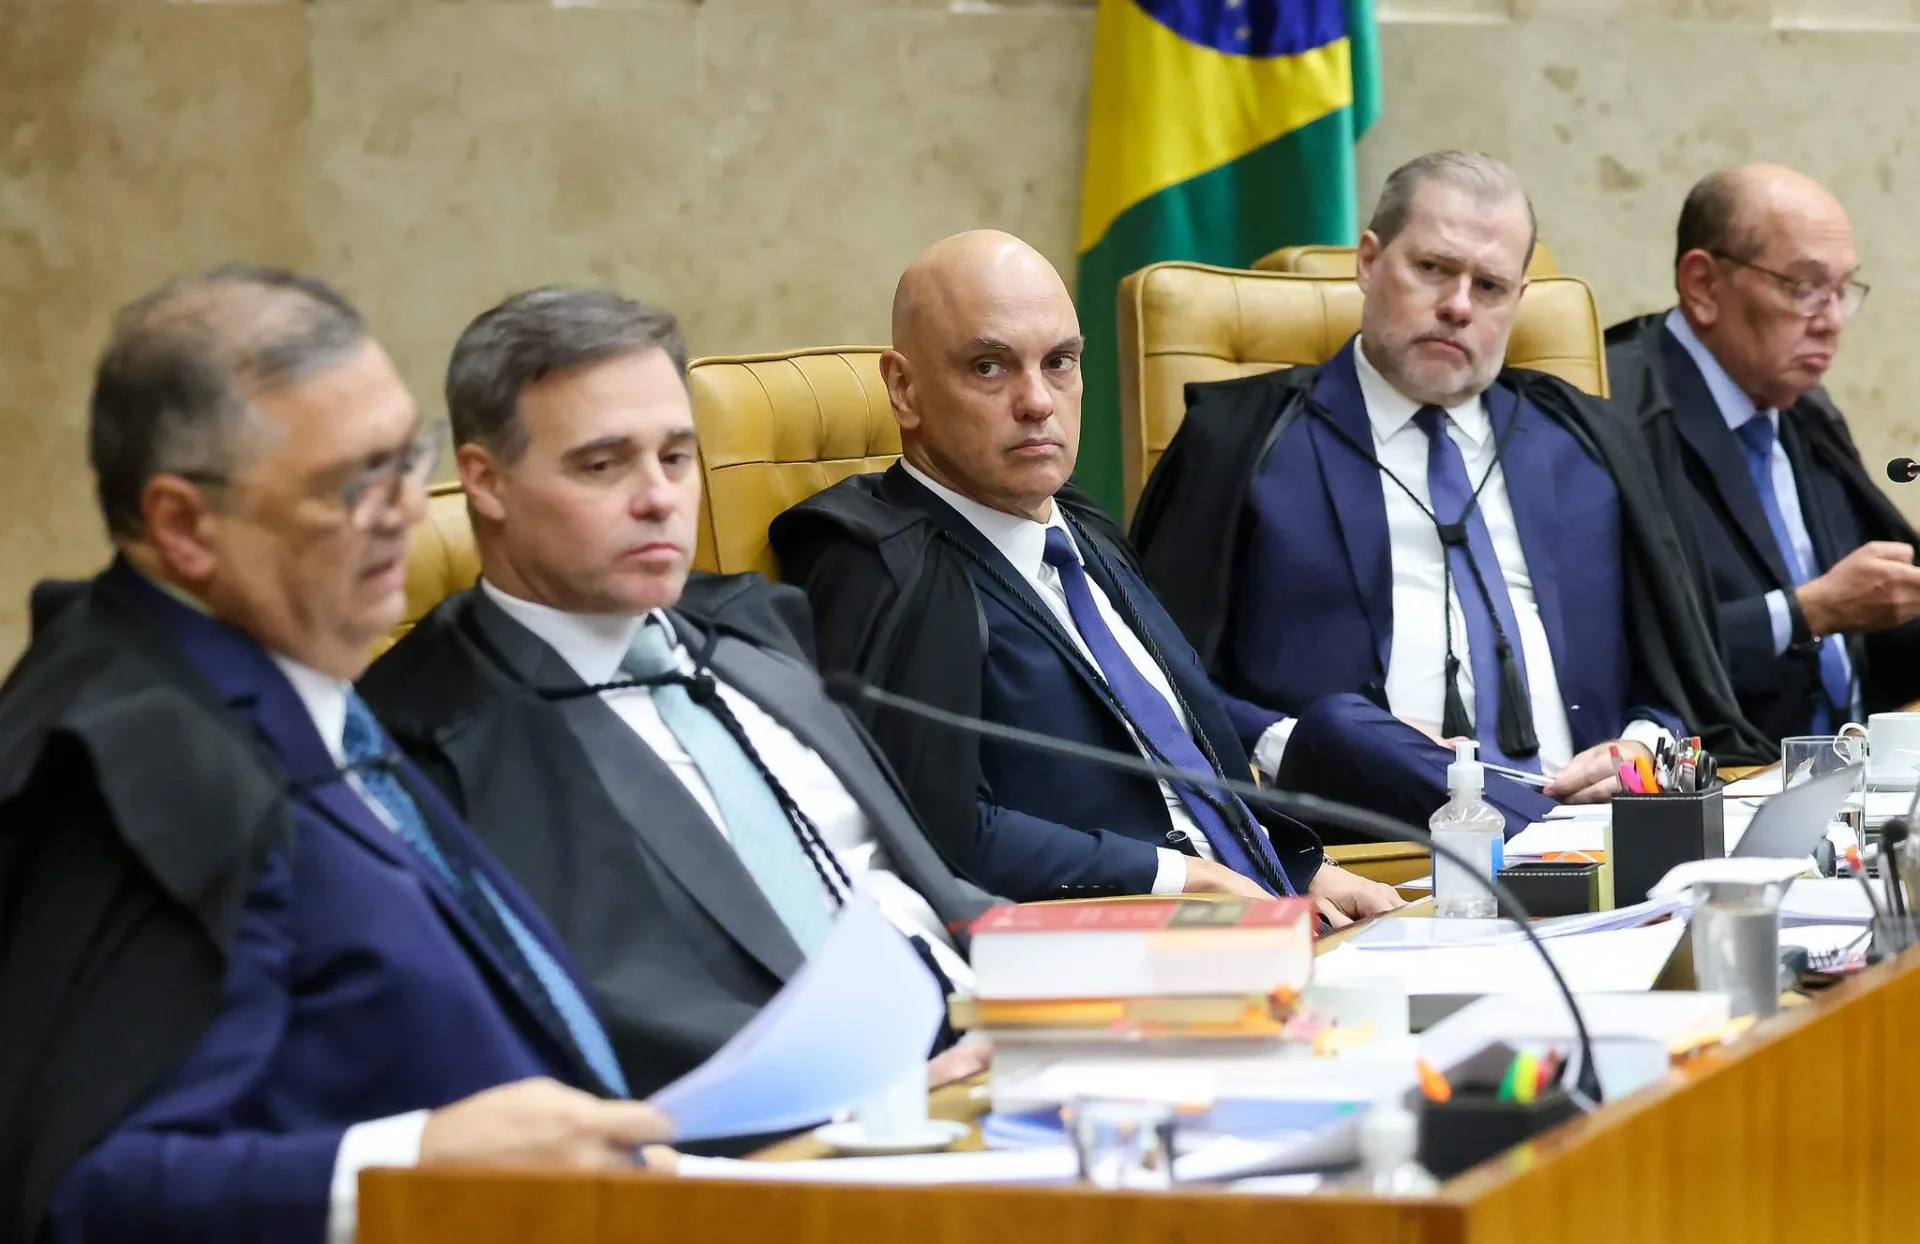
O Supremo Tribunal Federal (STF) decidiu que empresas podem manter os créditos de ICMS gerados em operações internas anteriores à saída interestadual de combustíveis derivados de petróleo.
O entendimento foi firmado no julgamento do Recurso Extraordinário (RE) 1.362.742, relacionado ao Tema 1.258 da repercussão geral, e deverá ser aplicado pelos demais tribunais do país.
Por maioria, os ministros deram provimento ao recurso apresentado pela Raízen Combustíveis contra o Estado de Minas Gerais e cancelaram o auto de infração que havia sido lavrado contra a companhia.
A tese fixada estabelece que o artigo 155, parágrafo 2º, inciso X, alínea “b”, da Constituição Federal não determina a anulação do crédito de ICMS cobrado nas operações internas anteriores.
Entenda a disputa sobre os créditos de ICMS
A controvérsia envolvia operações em que uma empresa compra combustível dentro do próprio Estado, com incidência de ICMS e geração de crédito tributário, e posteriormente vende esse produto para outra unidade da Federação.
Nas operações interestaduais com determinados combustíveis derivados de petróleo, o ICMS é destinado ao Estado onde ocorre o consumo.
A discussão estava justamente em saber se, diante da não incidência do imposto no Estado de origem na etapa interestadual, a empresa deveria cancelar os créditos gerados anteriormente nas operações internas.
Os Estados defendiam que os créditos deveriam ser estornados.
Já os contribuintes sustentavam que a manutenção dos créditos era necessária para preservar os princípios da não cumulatividade e da tributação no destino.
Prevaleceu o entendimento do relator, ministro Dias Toffoli.
Segundo o STF, obrigar a empresa a anular os créditos gerados nas operações anteriores aumentaria a carga tributária sobre os combustíveis e contrariaria a lógica constitucional de concentrar a tributação no Estado de destino.
Acompanharam o relator os ministros Gilmar Mendes, André Mendonça, Cristiano Zanin, Luiz Fux e Nunes Marques.
Alexandre de Moraes abriu divergência e foi seguido por Flávio Dino, Cármen Lúcia e Edson Fachin.
Decisão pode reduzir contingências e risco de aumento de custos
O julgamento também tem impacto econômico relevante para empresas que atuam na cadeia de combustíveis.
Um estudo elaborado pela LCA Consultoria e apresentado no processo estimou que, caso todos os Estados adotassem a restrição aos créditos, o impacto poderia chegar a R$ 860 milhões sobre a cadeia de combustíveis em 2024.
Especialistas que participaram do processo argumentaram que, se os créditos fossem anulados, o ICMS pago nas etapas anteriores poderia se transformar em custo efetivo para as distribuidoras.
Esse valor poderia impactar a formação de preços ao longo da cadeia.
A decisão também tende a reduzir contingências tributárias de empresas que já discutiam autuações semelhantes nos tribunais.
O próprio STF destacou que exigir o estorno dos créditos poderia aumentar custos de produtos como o querosene de aviação e afetar a distribuição de combustíveis pelo país.
Tema 1.258 terá repercussão sobre casos semelhantes
Como o julgamento ocorreu sob o regime de repercussão geral, a tese fixada pelo Supremo deve ser observada pelos demais tribunais em processos que discutem a mesma questão.
O Tema 1.258 trata especificamente da manutenção de créditos de ICMS relativos às operações internas anteriores à saída interestadual de combustíveis derivados de petróleo que não geram imposto para o Estado de origem.
Na prática, o entendimento oferece maior segurança jurídica às empresas que realizam esse tipo de operação e estabelece um parâmetro nacional para discussões semelhantes.
A decisão não significa, porém, uma autorização geral para aproveitamento de créditos em qualquer operação com combustíveis.
O alcance da tese está relacionado às situações analisadas pelo STF e às regras constitucionais aplicáveis aos combustíveis derivados de petróleo envolvidos no julgamento.
Para distribuidoras e empresas do setor, o próximo passo será avaliar o impacto do precedente sobre autuações existentes, contingências fiscais e procedimentos de apuração do ICMS.
Fontes: STF (stf.jus.br); Valor Econômico (valor.globo.com); LCA Consultoria (lcaconsultores.com.br)
Newsletter
Receba as principais notícias do mercado financeiro no seu e-mail.
Outras notícias no mesmo tema
Governo define alíquotas do Imposto Seletivo para 2027
Medida provisória estabelece regime temporário para cigarros, bebidas, veículos e outros produtos; cobrança começa em fevereiro de 2027.
Tributário
Tesouro nega plano para cobrar IOF sobre LCI, LCA, CRI e CRA
Secretário do Tesouro afirma que não há medida preparada para tributar títulos hoje isentos, após notícias sobre possível cobrança de IOF.
TributárioMercado de Capitais
Simples Nacional 2027: empresas podem revisar opções até 20 de dezembro
Novos prazos definidos pelo Comitê Gestor diferenciam a adesão ao Simples Nacional da escolha pelo regime regular de IBS e CBS; período de cancelamento segue aberto até dezembro.
Tributário