Cerc antecipa testes do boleto dinâmico antes da implementação prevista para 2027
Novo modelo permitirá atualizar o beneficiário e a instituição destinatária do pagamento quando um recebível for negociado, acompanhando a implantação das duplicatas escriturais.
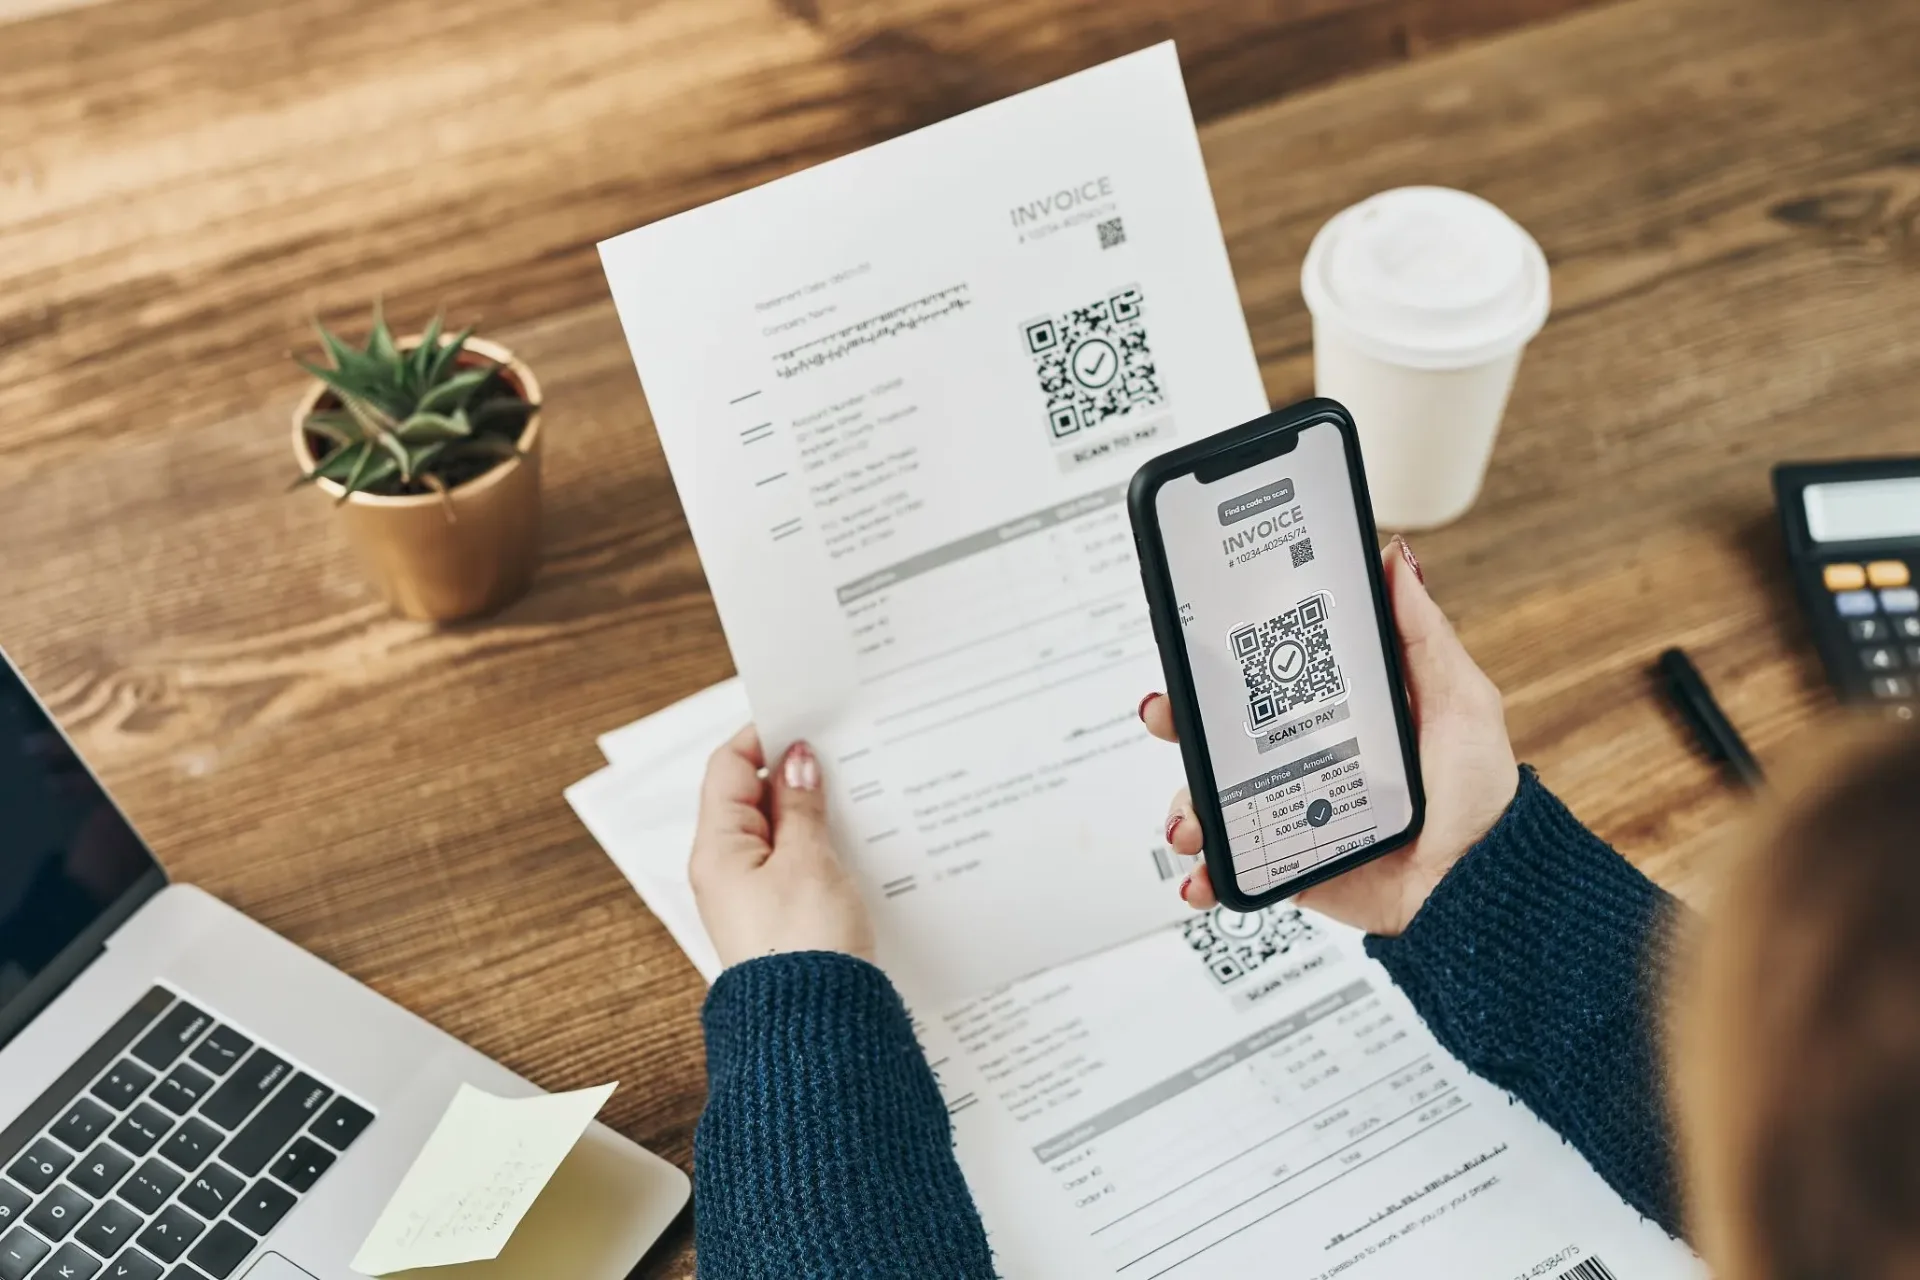
A Cerc concluiu adaptações em seus sistemas e iniciou testes antecipados para a implementação do boleto dinâmico, modelo de cobrança desenvolvido para acompanhar mudanças na titularidade de recebíveis negociados no mercado de crédito.
A registradora informou estar preparada para a etapa de testes prevista no cronograma de implementação e já realiza simulações bilaterais com a Plataforma Centralizada de Recebíveis (PCR), operada pela Núclea.
A expectativa é que o boleto dinâmico comece a operar em ambiente de produção em fevereiro de 2027.
O que é o boleto dinâmico
O boleto dinâmico foi criado para resolver um problema comum nas operações envolvendo recebíveis: o crédito pode mudar de titular depois que o boleto já foi emitido.
Isso acontece, por exemplo, quando uma empresa vende a prazo e posteriormente antecipa aquele recebível junto a um banco, fundo ou outra instituição financeira.
No modelo tradicional, a cobrança originalmente emitida pode não refletir automaticamente essa mudança de titularidade.
Com o boleto dinâmico, as informações relacionadas ao pagamento podem ser atualizadas conforme o ativo financeiro é negociado.
Pelas regras do Banco Central, o boleto vinculado a um ativo financeiro deverá conter informações como a identificação do ativo, do sistema no qual ele está registrado, da instituição destinatária e do titular dos direitos. Essas informações podem ser atualizadas eletronicamente.
Na prática, se uma duplicata vinculada à cobrança for transferida para outro credor, o fluxo de pagamento poderá ser direcionado ao novo titular do direito.
Boleto dinâmico será integrado à duplicata escritural
A implantação do boleto dinâmico está diretamente relacionada ao novo modelo de duplicata escritural.
A duplicata escritural transforma o título comercial em um ativo eletrônico cuja emissão, titularidade e negociações podem ser acompanhadas por sistemas autorizados.
A Cerc está entre as infraestruturas autorizadas pelo Banco Central para atuar na escrituração de duplicatas e iniciou operações em produção assistida em julho de 2026.
Quando uma duplicata escritural é negociada, a infraestrutura registra a nova titularidade do recebível.
O boleto dinâmico complementa esse processo ao permitir que a informação de pagamento acompanhe essa mudança.
Isso reduz a necessidade de emissão de uma nova cobrança sempre que o ativo for cedido ou utilizado em uma operação de crédito.
Cerc iniciou testes antes do cronograma oficial
A Cerc informou que já realiza testes bilaterais com a Plataforma Centralizada de Recebíveis (PCR), responsável pelo controle do ciclo de vida dos boletos no sistema financeiro.
A PCR, operada pela Núclea, concentra informações relacionadas à inclusão, alteração, consulta, baixa, compensação e liquidação interbancária de boletos.
Segundo Fernando Fontes, CEO da Cerc, os testes antecipados buscam verificar se a infraestrutura desenvolvida está aderente às definições técnicas e às regras estabelecidas para o novo modelo.
A etapa ainda não corresponde aos testes oficiais obrigatórios previstos no cronograma.
A companhia afirma ter sido a primeira registradora a declarar formalmente prontidão para iniciar essa fase de testes.
Nos testes realizados atualmente, a Cerc simula operações como alteração do domicílio de pagamento, confirmação da mudança e recebimento da informação de liquidação.
Testes devem chegar às instituições emissoras de boletos
A próxima etapa deverá incluir instituições financeiras e outras empresas emissoras de boletos participantes do ecossistema da Cerc.
A intenção é realizar testes de ponta a ponta, desde a alteração das informações relacionadas ao recebível até a liquidação efetiva do pagamento.
Essa etapa será importante porque a implementação do boleto dinâmico depende da integração entre diferentes participantes da infraestrutura financeira.
Não basta que a registradora consiga atualizar a titularidade do ativo. As instituições emissoras, sistemas de cobrança e plataformas de liquidação também precisam reconhecer a alteração corretamente.
Como funcionará a interoperabilidade entre as registradoras
No modelo definitivo, a comunicação entre registradoras e a infraestrutura de pagamento deverá ocorrer por meio de uma camada de interoperabilidade.
A Plataforma de Transmissão e Controle, conhecida no mercado como Plat, foi desenvolvida para permitir a troca de informações entre as diferentes infraestruturas envolvidas no ecossistema de duplicatas escriturais.
Com isso, registradoras como B3, Cerc e Núclea não precisam manter integrações individuais e independentes para cada fluxo de liquidação.
A plataforma atua como um ponto central de comunicação entre esses sistemas e as infraestruturas responsáveis pelo pagamento.
A interoperabilidade é um elemento essencial do novo modelo porque uma duplicata pode ser registrada em uma infraestrutura e posteriormente negociada com participantes conectados a outras plataformas.
O que muda para empresas que antecipam recebíveis
O boleto dinâmico tende a ter impacto especialmente relevante para empresas que utilizam duplicatas e outros recebíveis como fonte de financiamento.
Imagine uma empresa que venda R$ 100 mil em mercadorias a prazo.
Ela emite as duplicatas e os boletos correspondentes aos compradores.
Posteriormente, decide antecipar esses R$ 100 mil junto a uma instituição financeira ou FIDC.
Com a negociação, o titular econômico daquele recebível deixa de ser a empresa e passa a ser o financiador.
No modelo dinâmico, a informação vinculada ao boleto pode ser atualizada para refletir essa mudança.
Quando o comprador realizar o pagamento, os recursos poderão ser direcionados ao credor que efetivamente detém o direito sobre aquele recebível.
Essa característica aumenta a rastreabilidade das operações e reduz a dependência de processos paralelos de redirecionamento de pagamentos.
Modelo pode impactar FIDCs, securitizadoras e operações de antecipação
Embora o boleto dinâmico seja uma infraestrutura de cobrança, seus efeitos alcançam diretamente o mercado de crédito e de recebíveis.
FIDCs, securitizadoras, bancos, factorings e fintechs que financiam empresas a partir de direitos creditórios dependem da correta identificação do proprietário do recebível e do destino dos pagamentos.
A Cerc destaca que seus sistemas de registro são utilizados justamente para formalizar transações, controlar a titularidade de ativos e direcionar corretamente fluxos financeiros relacionados a recebíveis.
Com a duplicata escritural e o boleto dinâmico operando de forma integrada, a expectativa é aumentar a rastreabilidade do ciclo do crédito, desde a origem do recebível até sua liquidação.
Conciliação deve ser um dos principais desafios
A implementação também exigirá adaptações das empresas que emitem e recebem grandes volumes de boletos.
Segundo Fernando Fontes, um dos principais desafios será garantir que as empresas tenham informações e sistemas preparados para conciliar corretamente os pagamentos dentro do novo modelo.
A mudança é relevante porque o beneficiário identificado no momento da emissão do boleto poderá não ser o mesmo no momento do pagamento.
Sistemas financeiros, ERPs, tesourarias e áreas de contas a receber precisarão reconhecer essas alterações para evitar divergências na conciliação.
Empresas com grande volume de recebíveis ou que utilizam antecipação de crédito com frequência tendem a sentir esse impacto de forma mais intensa.
Produção está prevista para fevereiro de 2027
O cronograma informado pelo mercado prevê o avanço dos testes durante os próximos meses, com início da operação em produção esperado para fevereiro de 2027.
Até lá, registradoras, instituições emissoras de boletos, infraestruturas de liquidação e empresas deverão testar a interoperabilidade e os processos de conciliação.
A implementação do boleto dinâmico representa mais uma etapa da modernização do mercado brasileiro de recebíveis, ao aproximar a cobrança do registro eletrônico da titularidade do crédito.
Para empresas, financiadores e investidores em ativos de crédito, a principal mudança está na possibilidade de acompanhar de forma mais estruturada quem possui o direito sobre cada recebível e para onde o pagamento deverá ser direcionado.
Fontes: Banco Central do Brasil, Cerc, Núclea, Valor Econômico e Let’s Money.
Newsletter
Receba as principais notícias do mercado financeiro no seu e-mail.
Outras notícias no mesmo tema
FIDC de R$ 150 milhões financia expansão do Pix Consignado da UNI FY
Fundo liderado pela Horizontes Asset dará suporte à expansão de soluções de crédito com desconto em folha voltadas a servidores municipais e trabalhadores com carteira assinada.
Crédito
Debênture das Casas Bahia chega a 8,45% do valor de referência após recuperação judicial
Título BHIAB1 foi negociado com desconto de 91,55% em relação ao valor de referência. Papéis da Braskem também passaram a negociar abaixo de 30% após pedido de recuperação extrajudicial.
Mercado de CapitaisCrédito
Agibank conclui FIDC de R$ 2,1 bilhões lastreado em consignado do INSS
Terceira operação do banco desde 2025 tem prazo de 132 meses, remuneração de CDI + 1,05% ao ano e eleva para R$ 6,6 bilhões as captações da instituição por meio de FIDCs.
Mercado de CapitaisCrédito